
Le consegne mondiali di smartphone scendono del 20% su base annua nel terzo trimestre 2026, al livello più basso per questo periodo dal 2012. Le stime preliminari di Counterpoint descrivono un mercato sotto pressione per i rincari di DRAM e NAND, con effetti sui costi dei telefoni e sulle forniture. Il dato riguarda il sell-in, cioè le consegne ai canali commerciali.
Samsung al 23%, Apple al 22%
Secondo Counterpoint, Samsung mantiene il primo posto con il 23% delle consegne, pur con volumi in calo del 3%. Apple raggiunge il 22%, un massimo per un terzo trimestre, ma registra anch’essa una flessione dei volumi. Xiaomi si attesta al 12%: l’istituto ha corretto la quota inizialmente indicata al 10%. OPPO, che comprende realme e OnePlus, vale il 9%; vivo l’8%.
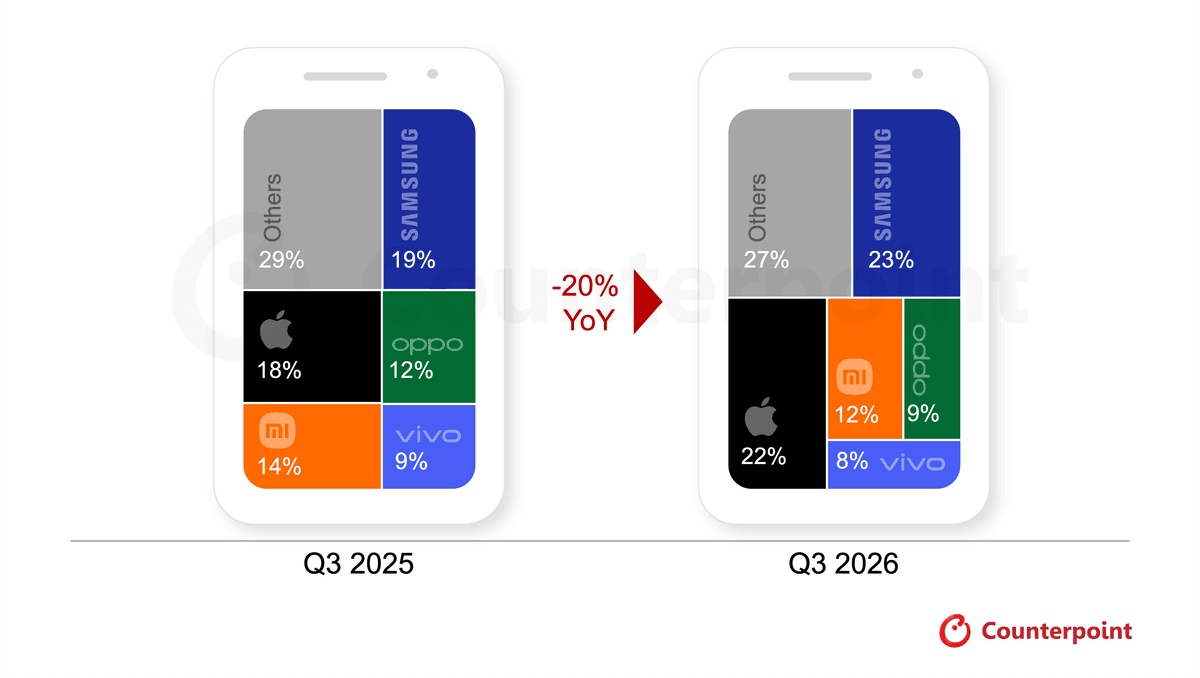
Il quadro si affianca alla rilevazione Omdia sul terzo trimestre. Per Counterpoint i prezzi al dettaglio degli smartphone sono aumentati del 20% dall’inizio dell’anno. Il costo delle memorie resta uno degli ostacoli alla ripresa.
Metà degli acquirenti aspetta le offerte
Un’indagine separata di Counterpoint mostra come i rincari influenzino le intenzioni d’acquisto. Il campione supera le 5.000 persone in Cina, India, Stati Uniti, Regno Unito e Germania, tutte intenzionate a comprare uno smartphone entro sei mesi. I risultati non costituiscono una rilevazione sui consumatori italiani.
Il 63% degli intervistati ha notato aumenti di prezzo. La quota raggiunge l’81% in Cina, il 70% in Germania e il 66% in India; negli Stati Uniti e nel Regno Unito si ferma al 50%.
Un intervistato su due programma l’acquisto in occasione delle promozioni festive, con una quota del 56% nella generazione Z. In assenza dell’offerta desiderata, il 44% dichiara di poter aumentare il budget, il 37% valuta un rinvio e il 35% considera alternative. Le risposte non vanno sommate come quote esclusive. Il sondaggio descrive intenzioni, che possono differire dagli acquisti effettivi.
YMTC sale al terzo posto nelle NAND per volumi
Sul fronte delle forniture, Counterpoint segnala l’avanzata di YMTC. Nel secondo trimestre 2026 il produttore cinese raggiunge il terzo posto mondiale nelle NAND per volumi, dietro Samsung e SK hynix, che comprende Solidigm, e davanti a Kioxia e Micron.
La posizione non equivale a una classifica per fatturato. Su quest’ultima misura, la quota YMTC passa dal 9% del primo trimestre 2025 al 14% del primo trimestre 2026. Anche i periodi di riferimento sono diversi.
L’azienda ha depositato ad agosto il prospetto per la quotazione sul mercato STAR di Shanghai; valutazione e prezzo dell’offerta non sono ancora definiti. La tecnologia Xtacking prevede la produzione della matrice di memoria e della logica periferica su wafer separati, poi uniti. L’espansione verso le DRAM resta un obiettivo industriale. Le restrizioni statunitensi all’export costituiscono un vincolo per lo sviluppo produttivo, in una fase segnata dal forte aumento dei prezzi delle memorie.

Aiutaci a crescere: lasciaci un like :)